有风险,而且不止一种。
很多人买信托,图的是"稳"。出了事,才说"谁说信托没风险的"。
问题在于:风险的存在,和你是否真正理解这风险的性质,是两回事。信托的风险结构分三层,每层的逻辑完全不同。
信托公司是受托人,相当于产品的"操盘手"。
目前国内有 67家持牌信托公司,监管部门明确不再新发牌照(历史上曾有68家,新华信托破产后降至67家)。这67家公司的背景差异极大:
安信信托(2020年) 和 四川信托(2020年) 相继出事,原因各有侧重:安信信托长期违规承诺刚性兑付、违规垫资保底,形成数百亿隐性债务窟窿;四川信托则被监管查实将信托财产挪用于非信托目的,资金大量流向股东及关联方。两起事件的结果一样——投资者本金直接受损。
选信托公司,看股东背景比看规模和品牌更重要。
信托公司股东背景与风险等级
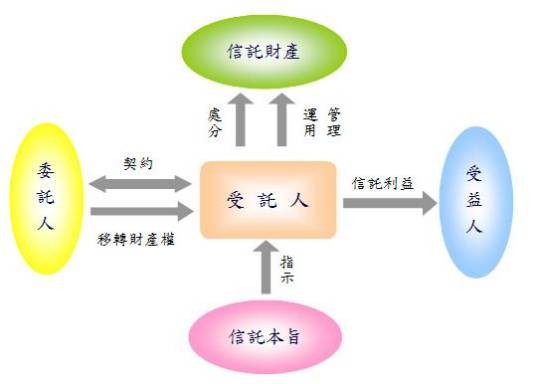
信托的本质是:你把钱交给信托公司,信托公司把钱借给(或投资于)具体项目,你拿约定的预期收益,但实际承担的是这个项目的信用风险。
按底层资产类型,风险差距很大。
房地产信托
2021年以前,房地产信托是高收益代名词(年化预期收益8-11%)。2021年后,头部房企相继出现流动性危机,中融信托(2023年) 旗下多款房地产相关产品停止兑付,是近年影响最广的案例。底层逻辑是:开发商资金链断裂 → 无法还款 → 信托无法兑付。
这类产品的本质是把"固定收益"的外壳套在了权益型的底层风险上——看上去是债权,实际上直接承担着项目能否完工的风险。
政信类信托
底层资产是地方政府融资平台(城投公司)的借款。东部沿海经济强省城投,信用资质相对稳健,但收益率已降至年化5-7%;中西部财政压力较大的省份,2022年以来出现过多起技术性违约。核心风险取决于所在地区的财政能力。
工商企业信托
借款给单家企业,本质上和企业贷款没有区别。风险完全依赖单一企业的经营状况,一旦企业破产,资产处置周期往往长达3-5年。
证券投资信托
投资股票、债券等二级市场,风险性质与私募基金类似:市场涨跌即风险,净值随之变动。这类产品的风险逻辑和前三类完全不同。
四类底层资产风险等级对比
这一层很多人没有意识到。
2018年以前,信托行业存在"刚性兑付"的潜规则:即使底层资产出了问题,信托公司也会自行垫付,维护"保本保息"的市场形象。那段时间,信托确实"稳"——但这种"稳"建立在违规垫付的基础上。
2018年的《资管新规》改变了这个逻辑:
从法律层面说,信托产品的损失由投资者自行承担。
过去信托"稳健"是行业惯例(刚兑);现在"信托有风险"才是法律现实。很多人对信托的认知还停留在刚兑时代,这个认知差距是大量信托纠纷的来源。
作为私募基金管理人,客观比较这三类产品的风险性质:
信托和银行理财的风险在于不知道钱投去了哪里——一旦底层资产出问题,往往到兑付日才察觉。私募基金的风险是净值波动,也可能亏损,但透明度更高,投资者可以通过净值曲线随时感知。
两种风险没有高下,关键是哪种更符合你的资产配置需要。
信托 / 银行理财 / 私募基金核心差异对比
信托不是"稳健理财"的代名词,而是固定收益资产中的一个选项,应当在整体配置框架下使用。
高净值人群的资产结构大致是:
信托属于固定收益篮子里的一部分,适合能接受1-3年封闭期、且有一定风险承受能力的投资者。不要把资金集中在单一信托产品或单一资产类别——这个原则比选哪家信托公司更重要。
从历史数据看,集合信托产品的平均预期收益率从2015年前后的8-9%左右,持续降至2023年的6.53%(来源:用益信托网),2024年进一步降至5-6%区间,与固定收益利率市场化的长期趋势一致。收益率下行是大方向,单纯依赖信托越来越难以实现财富增值,这也是越来越多高净值人群开始配置权益类资产和境外资产的原因。
结语
信托的风险是可以被认识的,但需要分层来看。信托公司的信用、底层资产的性质、监管规则的变化,这三层叠在一起,才是完整的风险图景。
买之前把这几件事想清楚,比出了问题再争议要实在得多。
本文为投资者教育内容,不构成任何投资建议。信托产品投资门槛较高,具体产品的风险需结合底层资产和个人情况综合判断,建议咨询具有相关资质的专业顾问。
作者:优稳资产 | 证券私募基金管理人(中基协登记编号:P1063485)| 专注宏观资产配置与β风险管理投教社区 - 优稳资产Youwin Capital